.png)
2026.10.5
【売却編】不動産売却で税金がかからないケースとは?譲渡所得と特例を解説
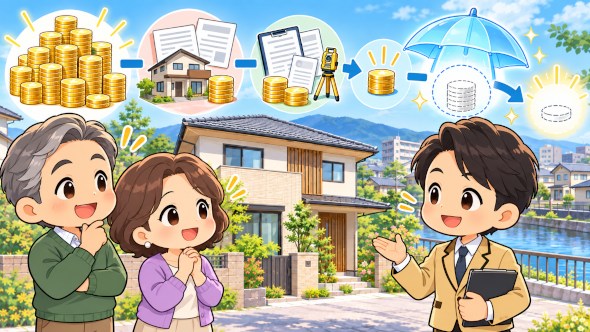
「家を売ったら、売却代金に税金がかかるのでしょうか?」
不動産売却を考え始めたとき、税金についてこのように心配される方は少なくありません。
結論からいうと、不動産を売却したからといって、必ず所得税・復興特別所得税・住民税がかかるわけではありません。
土地や建物の売却で課税の対象になるのは、基本的には売却価格そのものではなく、取得費や売却のために直接かかった費用などを差し引いた後の「譲渡所得」です。さらに、マイホームなど一定の条件を満たす場合には、特別控除を利用できることがあります。
ただし、「買った金額より安く売ったから税金はかからない」「3,000万円以下で売れば税金はかからない」と単純には判断できません。
不動産売却では、売却価格だけを見るのではなく、取得費・譲渡費用・利用できる特例・売却時期まで確認して、初めて税金の有無が見えてくると考えることが大切です。
≫ 不動産売却で税金がかからない代表的なケース
不動産売却による譲渡所得に対して税金がかからない代表的なケースは、大きく分けると次の2つです。
- 売却価格から取得費と譲渡費用を差し引いた結果、譲渡所得が0円以下になる
- 譲渡所得は出ているが、3,000万円特別控除などを適用した結果、課税譲渡所得が0円になる
まず、売却による利益にあたる「譲渡所得」は、基本的に次のように考えます。
譲渡所得=売却による収入金額-(取得費+譲渡費用)
さらに、適用できる特別控除がある場合には、
課税譲渡所得=譲渡所得-特別控除額
として、実際に課税対象となる金額を計算します。
1.売却して譲渡所得が出ていないケース
例えば、税務上の取得費と売却のために直接かかった譲渡費用の合計が2,800万円で、売却による収入金額が2,600万円だった場合、計算上は譲渡所得が生じません。
この場合、原則として、その売却による譲渡所得に対する所得税・復興特別所得税・住民税は発生しません。
ここで注意したいのは、住宅ローンの残額ではなく、税務上の取得費を使って計算することです。
住宅ローンが2,000万円残っている住宅を3,000万円で売却したからといって、「1,000万円の利益が出た」と計算するわけではありません。
住宅ローン残高は「売却後にいくら手元へ残るか」を考えるうえでは重要ですが、譲渡所得を計算する際の取得費とは別のものです。
≫ 「買った値段より安く売った」だけでは判断できない
不動産売却を初めて経験する方に、特に知っておいていただきたいポイントです。
1.建物は購入価格をそのまま取得費にはできません
土地については、購入代金や購入時にかかった一定の費用などが取得費に含まれます。
一方、建物については、購入代金や建築代金などから、所有期間中の減価償却費相当額を差し引いて取得費を計算します。
そのため、例えば「30年前に土地・建物を3,000万円で購入し、今回2,500万円で売却するから500万円の損」とは限りません。
年月の経過によって建物部分の税務上の取得費が小さくなっている場合には、購入時の総額より安く売却していても、譲渡所得が発生する可能性があります。
2.購入時の資料が残っているかが重要です
購入代金などの実際の取得費が分からない場合には、売却による収入金額の5%相当額を概算取得費として計算できる場合があります。
また、実際の取得費が売却による収入金額の5%相当額を下回る場合にも、5%相当額を取得費として計算できる場合があります。
例えば、先代から引き継いだ古い住宅や、長年所有している土地では、購入当時の売買契約書が見つからないことがあります。
取得費が小さく計算されると譲渡所得が大きくなる可能性があるため、売却査定だけでなく、購入時の売買契約書・領収書・建築関係資料などを探すことも売却準備の一部です。
伏見区でも、桃山・深草・醍醐などの古くからの住宅地にある不動産や、相続した実家を売却する場合には、購入時の資料がすぐに確認できないことがあります。
実務では、査定価格を確認する段階から「取得時の資料がどこまで残っているか」も一緒に整理しておくと、その後の税額確認を進めやすくなります。
≫ マイホームなら3,000万円特別控除で税金がかからない場合も
自分が住んでいる家など一定の居住用財産を売却した場合には、要件を満たせば、譲渡所得から最高3,000万円を控除できる「居住用財産を譲渡した場合の3,000万円の特別控除」を利用できることがあります。
例えば、取得費や譲渡費用を差し引いた後に800万円の譲渡所得が出たとしても、3,000万円特別控除の要件を満たして適用できれば、課税譲渡所得が0円になることがあります。
1.以前住んでいた家でも対象になる場合があります
現在は住んでいない住宅でも、以前自分が住んでいた家で、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売却するなど、一定の要件を満たせば特例の対象になる場合があります。
そのため、「空き家になった後は、いつ売っても税金は同じ」と考えないことが重要です。
売却時期によって利用できる税制が変わることがあるという点は、不動産売却における重要な判断軸の一つです。
2.税額が0円でも確定申告が必要になることがあります
3,000万円特別控除は、自動的に適用される制度ではありません。
特例の適用を受けるためには、原則として確定申告が必要です。
そのため、「計算すると税金が0円だから何もしなくてよい」と考えず、特例を利用して0円になるのか、特例を使わなくても譲渡所得が生じていないのかを分けて確認することが大切です。
3.住み替えでは住宅ローン控除との関係も確認する
マイホームの3,000万円特別控除を利用する場合、新しく購入した住宅について住宅ローン控除を利用できなくなることがあります。
住宅ローン控除には、入居した年やその前後の年に3,000万円特別控除など一定の譲渡特例を利用していないことなどの要件があります。
そのため住み替えでは、「売却時に3,000万円特別控除を使えば税金が0円になるか」だけでなく、新居で利用できる住宅ローン控除との比較まで行うことが重要です。
どちらの制度が有利になるかは、売却益、新居の購入価格、住宅ローンの金額、入居時期などによって異なります。具体的な税務判断については、税理士などの専門家へ確認することが必要です。
≫ 相続した実家の売却は「親がいくらで買ったか」も確認する
相続した不動産を売却する場合は、自分で購入した住宅とは異なる確認が必要です。
1.相続したときの評価額が、そのまま取得費になるとは限りません
相続や贈与で取得した土地・建物を売却する場合、原則として、被相続人や贈与者がその不動産を取得したときの購入代金などを引き継いで取得費を計算します。
取得した時期についても、原則として被相続人や贈与者の取得時期を引き継ぎます。
したがって、「相続時に2,000万円と評価されたから、売却時の取得費も2,000万円になる」という考え方ではありません。
相続した実家を売却する場合には、親御様など被相続人が購入した当時の売買契約書や建築関係資料が重要になります。
2.相続税を支払っている場合は取得費加算の特例も確認する
相続税を納めた方が、相続や遺贈によって取得した土地や建物などを一定期間内に売却した場合には、一定の要件を満たすことで、納付した相続税額の一部を取得費に加算できる「相続財産を譲渡した場合の取得費の特例」を利用できることがあります。
対象となる期間などの要件があるため、相続不動産では売却価格だけでなく、相続税の申告状況や相続した時期も確認しておくことが重要です。
3.相続した空き家にも3,000万円特別控除があります
被相続人が住んでいた一定の家屋やその敷地を相続または遺贈により取得し、一定の要件を満たして売却した場合には、「被相続人の居住用財産(空き家)に係る3,000万円特別控除」を利用できることがあります。
現行制度では、2027年12月31日までの譲渡が対象とされています。
ただし、制度上の期限だけを見ればよいわけではありません。原則として、相続開始の日から3年を経過する日の属する年の12月31日までに譲渡することなど、別途期限や要件があります。
そのため、「2027年までならいつ売っても特例が使える」という制度ではありません。
また、2024年1月1日以後の譲渡について、対象となる被相続人居住用家屋やその敷地等を相続または遺贈により取得した相続人が3人以上いる場合には、1人当たりの特別控除額の上限は2,000万円となります。
建築時期、被相続人の居住状況、相続後の利用状況、家屋の構造、区分所有建物に該当するかどうか、売却方法など、適用には複数の要件があります。
相続した空き家だから自動的に特例を利用できるわけではないため、売却時期を決める前に確認しておくことが重要です。
≫ 「税金0円」と「売却に税金が一切ない」は別の話
ここも混同しやすいポイントです。
この記事でいう「税金がかからない」は、主として不動産の譲渡所得に対する所得税・復興特別所得税・住民税について説明しています。
譲渡所得に対する税額が0円でも、不動産売買契約書を課税文書として作成する場合には印紙税が関係するなど、売却に伴う別の税金や費用が発生する場合があります。
また、不動産売却では、仲介手数料、測量費、売却のために直接必要となった建物解体費、抵当権抹消に関する費用などが必要になるケースがあります。
なお、売却時に実際に支払った費用のすべてが、税務上の「譲渡費用」として差し引けるわけではありません。
譲渡費用に該当するかどうかは、その費用が不動産を売却するために直接必要だったものかどうかなどによって判断されます。
したがって、売却を検討するときは、
- いくらで売れそうか
- 税務上の取得費はいくらか
- 税務上の譲渡費用として認められる費用は何か
- 利用できる特例があるか
- 住宅ローンはいくら残っているか
- 最終的にいくら手元に残るか
までを一つの流れとして確認することが大切です。
特に住み替えでは、売却価格だけで次の住宅予算を決めるのではなく、住宅ローン残高や売却諸費用、税金などを差し引いた「売却後の手取り額」を確認してから資金計画を立てることが重要です。
≫ 売却を依頼する前に確認しておきたい5つの資料
売却時の税金を確認しやすくするため、売却相談の段階で次の資料が残っているか確認してみてください。
- 売却する不動産を購入したときの売買契約書
- 購入時の仲介手数料などに関する領収書
- 建築・増改築・設備改良などに関する契約書や領収書
- 相続不動産なら被相続人が購入した当時の売買契約書や建築資料
- 売却に伴う仲介手数料・測量・売却のための解体などに関する見積書や領収書
すべての資料が揃っていなくても、不動産会社への売却相談や査定は可能です。
ただし、税金まで含めて売却後の手取り額を考えるのであれば、「査定価格を出して終わり」ではなく、取得時の資料、売却に必要な費用、利用できる可能性のある特例、売却時期まで整理することが重要です。
なお、増改築や設備改良などにかかった費用であっても、そのすべてが税務上の取得費になるとは限りません。通常の修繕費や維持管理費などは扱いが異なる場合があります。
不動産会社は、税務申告や個別具体的な税務判断を行う立場ではありません。
一方で、売却価格の査定、売却に必要な費用の整理、売却スケジュールの検討、必要書類の確認などを進めることで、税理士などの専門家へ相談するときに必要な情報を整理しやすくなります。
売却を進めながら税金を後から考えるのではなく、査定・売却方法・税金・手取り額を一つの流れとして考えておくことが大切です。
≫ まとめ|税金は「売却価格」ではなく売却全体から考える
不動産を売却しても、売却による収入金額から取得費と譲渡費用を差し引いた結果、譲渡所得が生じなければ、原則としてその譲渡所得に対する所得税・復興特別所得税・住民税はかかりません。
また、マイホームの3,000万円特別控除や、相続した一定の空き家に関する特別控除など、要件を満たす特例によって課税譲渡所得が0円になるケースもあります。
一方、「購入価格より安く売った」「売却価格が3,000万円以下だった」という理由だけでは、税金の有無を判断できません。
特に確認したいのは、取得費、建物の減価償却、譲渡費用、所有期間、居住歴、相続の経緯、売却時期、利用できる特例です。
さらに住み替えでは、3,000万円特別控除と新居の住宅ローン控除との関係まで含めて考える必要があります。
京都市伏見区でも、長年住んだ自宅、相続した実家、古い住宅や土地など、物件の取得経緯や所有期間によって確認すべき内容は異なります。
センチュリー21ホームサービス伏見桃山店では、不動産の査定や売却方法だけでなく、売却後の手取り額を考えるために必要となる資料や費用、売却スケジュールなどを整理し、税務上の専門的な判断が必要な場合には税理士など適切な専門家へ確認しながら進められるようサポートしています。
「いくらで売れるか」と同時に、「売った後にいくら残るのか」を確認する。
この視点を持つことが、納得できる不動産売却への第一歩です。
関連記事
会員専用ページログイン
センチュリー21ホームサービス 伏見桃山店
- スマホ表示