.png)
2026.11.14
【購入編】住宅購入で予算オーバーしないために|諸費用と資金計画の立て方
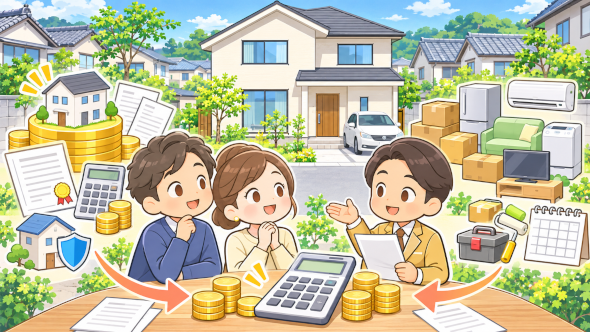
住宅を探し始めると、どうしても気になるのが物件価格です。「3,000万円以内なら購入できそう」「今の家賃と同じくらいの住宅ローン返済なら大丈夫」と考える方も多いのではないでしょうか。
しかし、住宅購入に必要なお金は、物件価格だけではありません。購入時には仲介手数料や登記費用、住宅ローンの手数料などがかかり、入居時には引っ越しや家具・家電の購入費用も必要になります。
さらに、購入後には固定資産税や建物の修繕費など、賃貸住宅では意識する機会が少なかった支出も発生します。
京都市伏見区で初めてマイホームを購入する方に向けて、物件価格以外に必要な費用と、無理のない資金計画の立て方を整理します。家探しを始める前に、予算の考え方を確認しておきましょう。
住宅購入の予算は「物件価格」ではなく「総額」で考える
住宅購入で予算オーバーを防ぐために大切なのは、物件価格と実際に必要になる購入資金を分けて考えることです。
例えば、3,000万円の住宅を購入する場合、3,000万円を用意すればすべての支払いが終わるわけではありません。
住宅購入に必要な費用は、大きく次の4つに分けられます。
- 物件購入費用:土地・建物の購入代金
- 購入時の諸費用:仲介手数料、登記費用、住宅ローン関係費用、税金など
- 入居準備費用:引っ越し、家具・家電、カーテン、照明器具など
- 購入後の維持費:固定資産税、保険料、修繕費、マンションの管理費など
このうち、最初の3つは購入から入居までに必要となる費用です。4つ目の維持費は、購入後の毎月・毎年の家計に影響します。
例えば、物件価格3,000万円の住宅について、次のような仮の資金計画を考えてみます。
- 物件価格:3,000万円
- 購入時の諸費用:180万円
- 引っ越し・家具家電:70万円
- 予備費:50万円
- 合計:3,300万円
この例では、物件価格とは別に300万円が必要です。金額はあくまで説明用の仮定であり、実際の諸費用や入居準備費用は物件・契約条件によって変わります。
また、ここでいう予備費とは、購入時の想定外の支出に備えるお金です。病気や収入減少などに備えて残す生活予備資金とは、別に考えておくことが望ましいでしょう。
「3,000万円の家を買う」のと「3,000万円で住宅購入を完了する」のは違うという点が、資金計画の出発点です。
物件価格以外にかかる諸費用には何がある?
住宅購入時の諸費用は、購入する住宅の種類や取引形態、利用する住宅ローンによって異なります。
一般的な目安として物件価格の5~10%程度と紹介されることもありますが、すべての物件に当てはまるわけではありません。特に仲介手数料の有無や住宅ローンの契約条件によって差が生じます。
1.仲介手数料
不動産会社の仲介によって住宅を購入する場合に発生する費用です。
売買価格が400万円を超える一般的な取引では、法令上の上限額を計算する際に「売買価格の3%+6万円+消費税」という速算式が使われます。ただし、消費税の課税対象となる建物代金が含まれる場合は、計算の基礎となる価格に注意が必要です。
仲介手数料は法律で上限が定められており、必ず上限額を支払うという意味ではありません。また、売主から直接購入する場合など、仲介手数料がかからない取引もあります。
2.登記費用・税金
購入した不動産の所有権を登記する際には、登録免許税や、司法書士へ手続きを依頼する場合の報酬などが必要です。
売買契約書などには契約内容に応じた印紙税がかかる場合があり、不動産取得税も一定の条件で課税されます。住宅の種類や床面積などによって軽減措置が適用されることもあります。
税金は物件価格だけで決まるわけではなく、固定資産税評価額や適用要件などによって異なるため、個別の確認が必要です。
3.住宅ローン関係費用
住宅ローンを利用する場合、金融機関の融資事務手数料、保証料、抵当権設定登記費用などが必要になることがあります。
保証料の有無や手数料の計算方法は金融機関・商品によって異なります。住宅ローンは金利だけでなく、借入時の費用も含めて比較することが大切です。
4.火災保険・地震保険など
住宅購入時には火災保険の加入も検討する必要があります。住宅ローンの利用条件として火災保険への加入を求められる場合もあります。
保険料は建物の構造や所在地、補償内容、契約期間などによって変わります。地震保険を付ける場合は、その費用も確認しておきましょう。
そのほか、固定資産税等の精算金や、マンションの場合の管理費・修繕積立金等の精算金などが必要になることもあります。
引っ越し・家具家電・リフォーム費用も忘れずに
購入時の諸費用を把握していても、入居準備に必要なお金を見落とすことがあります。
新居へ引っ越す際には、引っ越し業者への支払いだけでなく、カーテン、照明器具、エアコン、家具、家電などの購入費用が発生する場合があります。
現在使用しているものをそのまま利用できれば費用を抑えられますが、部屋の広さや窓のサイズが変わると、買い替えが必要になることもあります。
特に新築住宅では、網戸、カーテンレール、エアコン、テレビアンテナ、外構工事などが物件価格に含まれているとは限りません。
また、中古住宅では、購入後に設備交換や内装リフォームが必要になる場合があります。
例えば、物件価格が比較的安い中古住宅でも、キッチンや浴室の交換、給湯器の更新、屋根や外壁の補修などを行えば、購入後の支出が増えます。
ここで重要なのは、価格の安い物件が、必ずしも総支出の少ない物件とは限らないということです。
中古住宅を検討する際は、物件価格に加え、入居前に必要な工事と将来実施する工事を分けて考えると、費用の優先順位を付けやすくなります。
なお、住宅ローンに諸費用やリフォーム費用を含められる場合もありますが、対象となる費用や融資条件は金融機関によって異なります。支払い時期も含めて事前に確認しておきましょう。
購入後の維持費まで含めて毎月の返済額を考える
住宅購入の資金計画で見落としたくないのが、住み始めてからの費用です。
「今の家賃が月10万円だから、住宅ローンも月10万円なら大丈夫」と考えると、購入後の家計に余裕がなくなる可能性があります。
持ち家には、住宅ローン返済以外にも継続的な支出が発生するためです。
1.戸建住宅の維持費
戸建住宅では、固定資産税・都市計画税、火災保険料などに加え、将来の修繕費を考えておく必要があります。
屋根や外壁、給湯器、水回りなどは、使用状況や経年劣化によって補修・交換が必要になります。毎月一定額を修繕費として積み立てておく方法も有効です。
2.マンションの維持費
分譲マンションでは、住宅ローン返済とは別に管理費と修繕積立金が必要になるのが一般的です。
駐車場代や駐輪場代などが発生する物件もあります。また、修繕積立金は将来の修繕計画などに応じて変更される場合があります。
購入時点の金額だけでなく、長期修繕計画や積立金の状況も確認しておくことが重要です。
3.毎月の住居費を合計する
例えば、毎月の住宅ローン返済額が9万円、税金・保険・管理費・修繕費などを月額換算した金額が3万円なら、住居に関する支出は合計12万円になります。
これは計算方法を説明するための仮定であり、実際の維持費は住宅の種類や状態によって異なります。
住宅ローンの返済可能額と、家計が無理なく負担できる住居費は同じではありません。
教育費や車の維持費、将来の収入変化なども考慮し、住宅ローンの借入額を決めることが大切です。変動金利を選ぶ場合は、金利が上昇したときの返済負担についても試算しておきましょう。
家探しを始める前に、物件価格の上限を決める方法
京都市伏見区で住宅を探す場合も、最初から物件価格だけで候補を絞るのではなく、家計と購入後の生活から予算を組み立てることをおすすめします。
具体的には、次の順番で整理すると分かりやすくなります。
1.毎月負担できる住居費を考える
現在の家賃だけでなく、生活費、教育費、貯蓄、車の維持費などを確認し、住宅関連の支出全体に毎月いくら充てられるかを考えます。
その金額から税金や修繕費などの維持費を差し引くことで、住宅ローン返済に充てられる金額の目安が見えてきます。
2.購入に使える自己資金を確認する
現在の貯蓄から、生活予備資金や近い将来に必要な教育費などを除き、住宅購入に使える金額を整理します。
頭金を多く入れれば借入額を減らせますが、貯蓄を使い切ってしまうと急な支出に対応しにくくなります。
3.住宅ローンの返済額から借入額を試算する
無理のない毎月返済額をもとに、金利、返済期間、借入方法を設定して借入額を試算します。
金融機関の審査で借入可能と判断される金額が、そのまま家計に適した借入額になるとは限りません。
4.諸費用と入居準備費用を差し引く
購入に利用できる自己資金と無理のない借入額を合計し、そこから諸費用や入居準備費用などを差し引いて、物件価格の上限を考えます。
例えば、購入に利用できる資金の合計が3,300万円で、諸費用・入居準備費用・購入時の予備費として300万円を見込むなら、物件価格の上限は3,000万円という考え方になります。
ただし、これは資金総額から見た上限です。実際には現金が必要になる時期や住宅ローンの融資対象も確認し、契約時に資金不足が生じないようにする必要があります。
伏見区の桃山・深草・醍醐・向島などで物件を比較する際も、建物の状態や駐車場の有無、通勤・通学にかかる交通費などを含めて考えると、暮らしに合った住宅を選びやすくなります。
特に中古戸建では修繕費、マンションでは管理費・修繕積立金など、物件ごとに異なる支出を比較することが重要です。
まとめ|住宅購入は「買える価格」より「暮らし続けられる予算」で考える
住宅購入で予算オーバーを防ぐためには、物件価格だけでなく、購入時の諸費用、引っ越し・家具家電、購入後の維持費まで含めて資金計画を立てることが大切です。
最初に確認したいのは、毎月の家計から無理なく負担できる住居費、住宅購入に使える自己資金、そして手元に残しておきたい生活予備資金の3つです。
そのうえで住宅ローンの借入額と購入時の支出を整理すれば、物件価格の上限をより現実的に考えられます。
住宅購入の目的は、予算いっぱいの家を買うことではなく、購入後も自分たちらしい暮らしを続けられる住まいを選ぶことです。
センチュリー21ホームサービス伏見桃山店では、京都市伏見区の新築戸建・中古戸建・中古マンションなどについて、物件価格だけでなく諸費用や購入後の負担も含めた資金計画のご相談を承っています。物件を探し始める前に、予算の整理から相談することも一つの方法です。
※本記事は2026年11月14日時点で確認できる公的機関等の情報をもとに、一般的な住宅購入費用と資金計画の考え方を説明したものです。税額や軽減措置、融資条件などは個別の条件によって異なります。
関連記事:
会員専用ページログイン
センチュリー21ホームサービス 伏見桃山店
- スマホ表示